📈 AI 반도체, 진짜 승자는 누구인가?
시장의 이목은 여전히 엔비디아(Nvidia)의 GPU에 쏠려 있습니다. 하지만 AI 인프라 투자의 패러다임이 조용히 바뀌고 있습니다. 하이퍼스케일러(Hyperscaler)들이 비용 효율을 위해 맞춤형 실리콘(Custom Silicon) 설계에 속도를 내면서, '누가 칩을 설계하느냐'보다 '누가 그 칩을 찍어내느냐' 가 더 중요한 변수가 되고 있습니다.
이런 관점에서 볼 때, 모든 AI 칩의 제조를 사실상 독점하다시피 한 TSMC(대만 TSMC) 가 이번 사이클의 가장 확실한 최대 수혜주로 떠오릅니다. 단순한 주가 급등이 아닌, 구조적 경쟁력에 기반한 장기 성장이 기대되는 이유를 분석해 봤습니다.

🏭 왜 하이퍼스케일러는 맞춤형 칩으로 눈을 돌리는가?
엔비디아와 AMD의 GPU는 여전히 뛰어난 성능을 자랑하지만, 문제는 비용입니다. 아마존(Amazon)은 자체 칩인 '트레이니움(Trainium)'을 사용함으로써 연간 수백억 달러의 자본 지출(CapEx)을 절감할 수 있다고 밝혔습니다. 알파벳(Alphabet) 역시 자체 TPU 칩 사용을 늘리고 있으며, 일부 외부 기업에도 공급을 시작했습니다.
즉, AI 데이터센터의 두뇌 역할을 하는 칩은 점점 더 맞춤형(ASIC)으로 진화하고 있습니다. 그리고 이렇게 설계된 모든 맞춤형 칩은 결국 TSMC의 파운드리를 거쳐야만 양산이 가능합니다.
💡 포인트: 엔비디아와 AMD는 '설계' 경쟁에서 치열하게 싸우지만, TSMC는 그 아래 단계인 '제조'를 독점하며 일괄 수익을 얻는 구조입니다. 설계가 바뀌어도 TSMC의 수익은 계속됩니다.

🏆 압도적 점유율과 선순환 구조 (Virtuous Cycle)
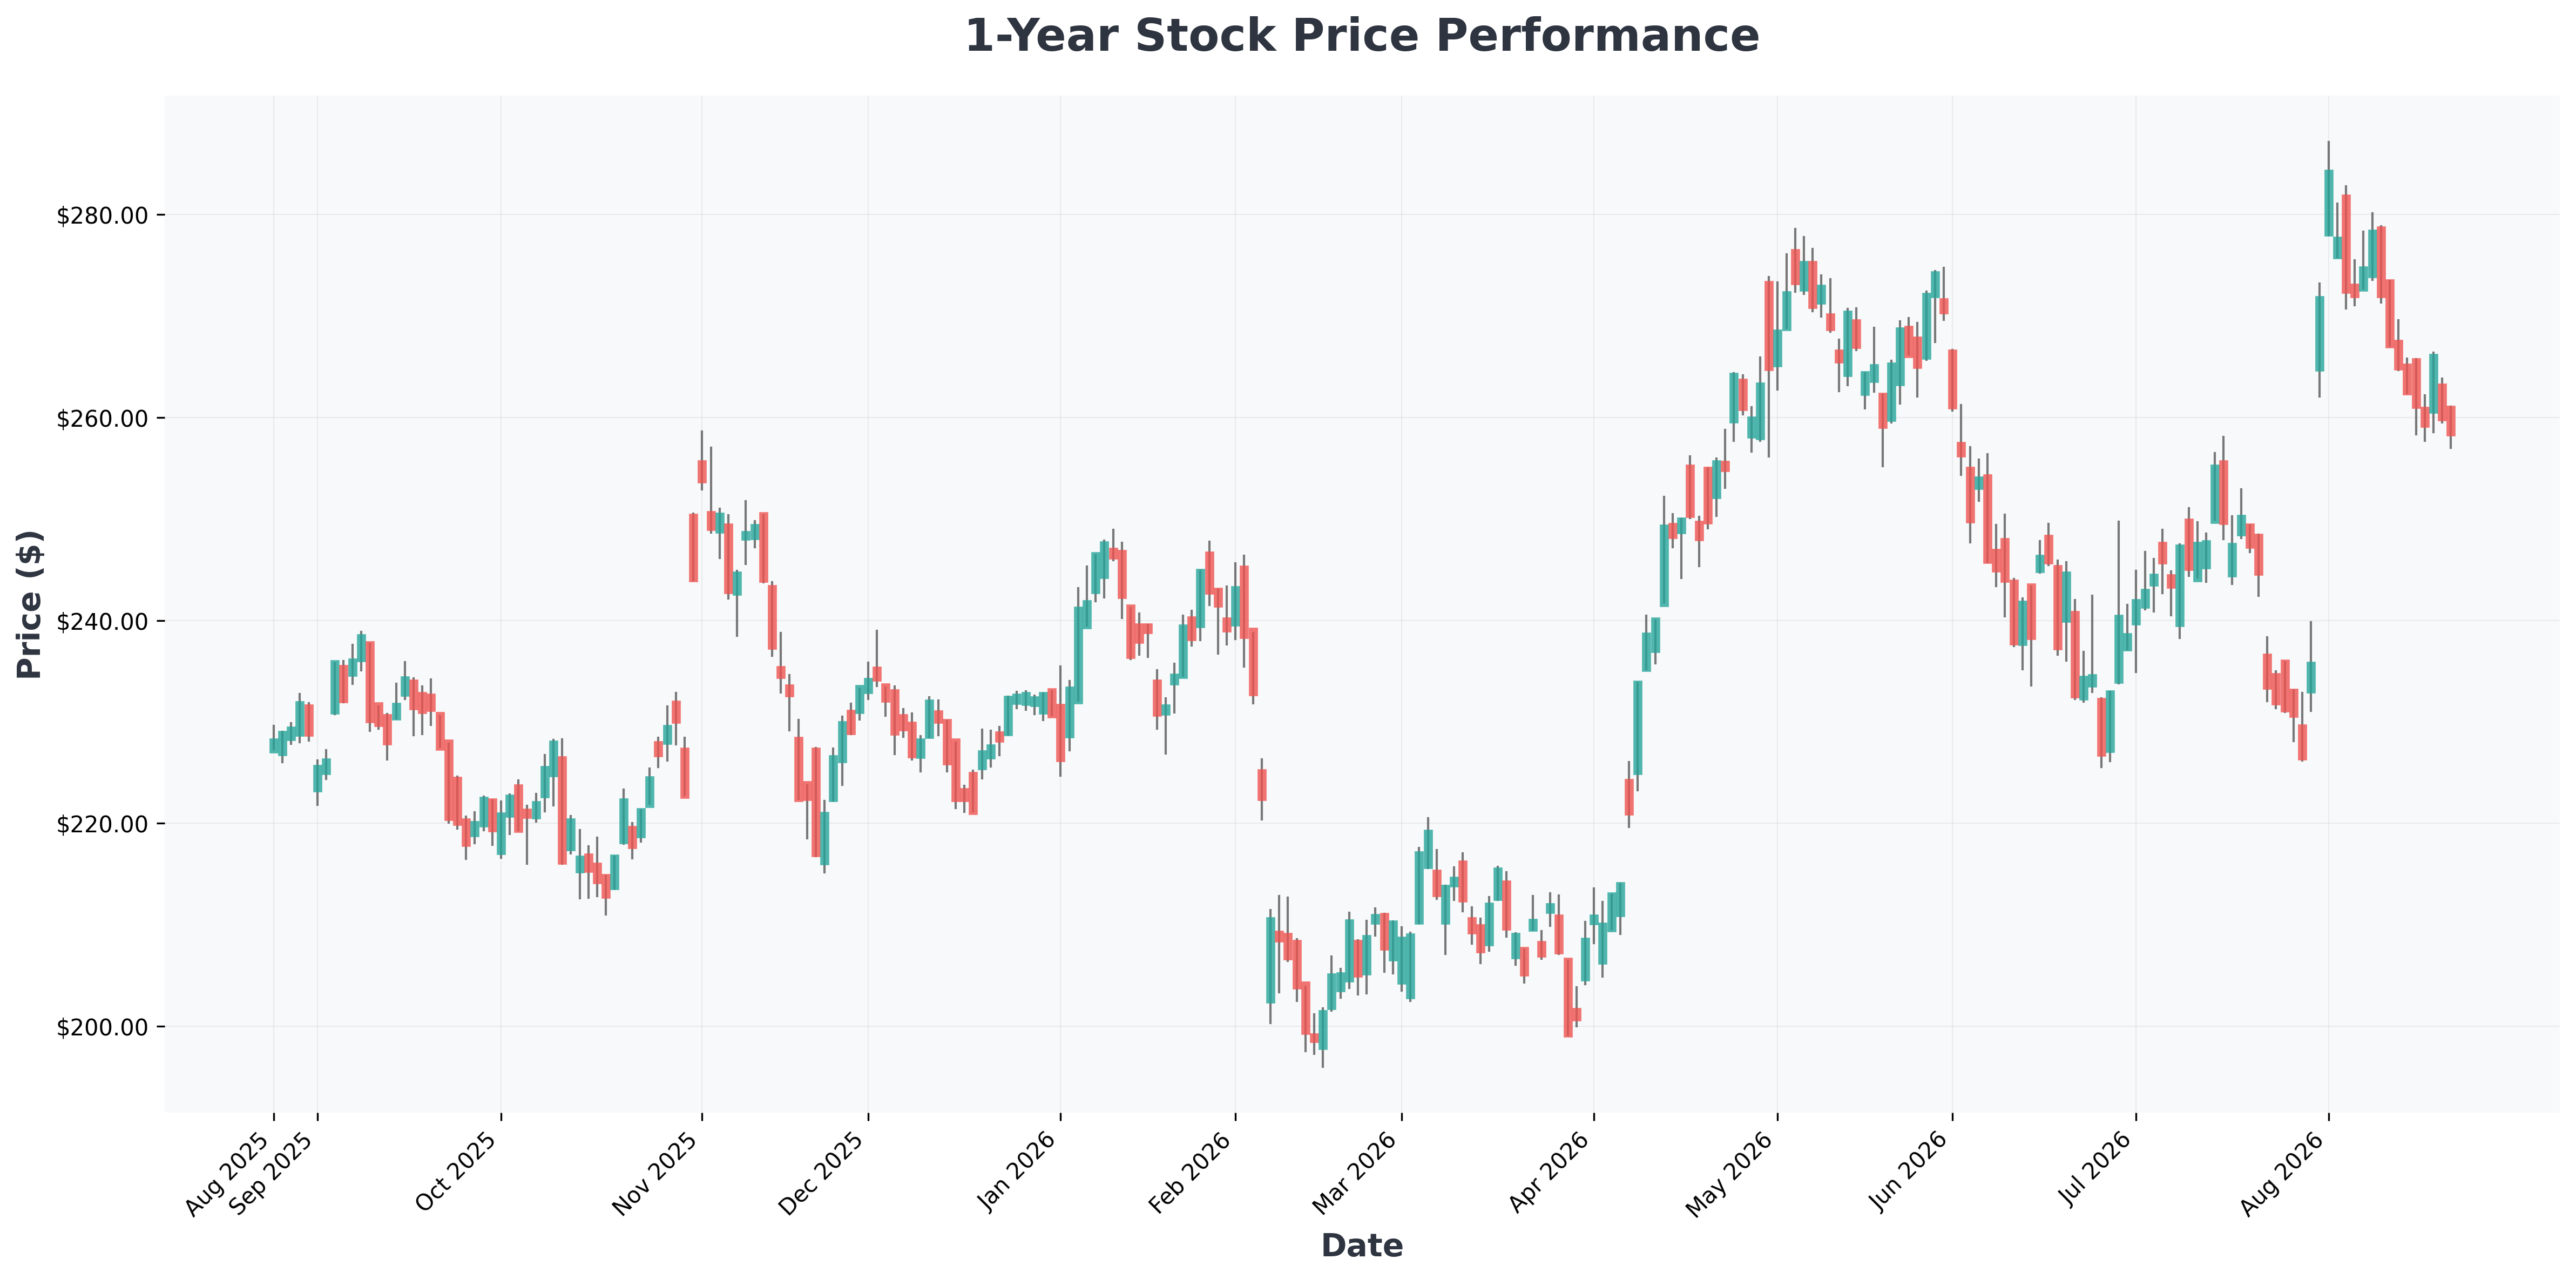
TSMC의 경쟁력은 단순히 기술력 하나만이 아닙니다. 2026년 1분기 기준 파운드리(위탁생산) 시장에서 73%의 점유율을 기록하며 사실상 독점 체제를 구축하고 있습니다.
| 구분 | TSMC | 경쟁사 (삼성전자 등) |
|---|---|---|
| AI 칩 생산 가능 여부 | 가능 (고객 독점) | 제한적 (수율 및 수주 부족) |
| 2026년 CapEx (설비투자) | $600억 ~ $640억 | 상대적으로 축소 |
| 최신 공정 (2nm 이하) | 선두 주자 | 추격 중 |
| 주요 고객사 | 엔비디아, AMD, 애플, 아마존, 구글 등 | 소수 고객에 국한 |
여기에 규모의 경제가 더해지며 '선순환 구조'가 완성됩니다. 막대한 수주 → 설비 투자 확대 → R&D 비용 증가 → 기술 격차 확대 → 더 많은 수주로 이어지는 구조입니다. 경쟁사가 쫓아오기에는 이미 격차가 너무 벌어졌다는 평가가 지배적입니다.
TSMC의 독보적인 지위에 대해 시장의 의견은 엇갈리고 있습니다. AI 반도체 최대 수혜주를 두고 벌어지는 치열한 논쟁을 살펴보겠습니다.
📊 기업 펀더멘털 심층 분석
| 기업명 | 주가 (Price) | PER (주가수익비율) | PBR (주가순자산비율) | ROE (자기자본이익률) | 영업이익률 (OPM) | 매출성장률 |
|---|---|---|---|---|---|---|
| MRVL (Marvell) | $228 | 78.14 | 10.97 | 16.03% | 14.48% | 27.60% |
| GOOG (Alphabet) | $346 | 17.37 | 6.80 | 48.68% | 34.03% | 24.20% |
| NVDA (NVIDIA) | $209 | 32.06 | 25.94 | 114.29% | 65.60% | 85.20% |
| GOOGL (Alphabet) | $350 | 17.54 | 6.87 | 48.68% | 34.03% | 24.20% |
| TSM (Taiwan) | $408 | 30.45 | 84.05 | 39.97% | 60.34% | 36.00% |
| AVGO (Broadcom) | $361 | 60.01 | 19.57 | 37.28% | 48.99% | 47.90% |
| AMZN (Amazon.com,) | $262 | 21.06 | 5.12 | 30.56% | 13.69% | 19.60% |
| AMD (Advanced) | $459 | 116.76 | 11.14 | 10.20% | 17.25% | 50.10% |
🎯 시나리오 분석 및 투자 결론
최악의 시나리오 (Bear Case): AI 투자 거품이 꺼지고 하이퍼스케일러의 CapEx가 급격히 축소된다면, TSMC의 가동률 하락과 실적 둔화는 불가피합니다. 그러나 과거 사이클과 달리 TSMC의 기술적 해자(解子)는 더욱 견고해져 있어, 단기 실적 부진에도 불구하고 장기 지배력은 유지될 가능성이 높습니다.
최상의 시나리오 (Bull Case): AI 수요가 지속되고 맞춤형 칩 시장이 폭발적으로 성장하면서, TSMC는 설계 회사(팹리스)와 관계없이 모든 AI 반도체 생산의 '관문(Gateway)'이 됩니다. 이러한 독점적 지위는 프리미엄 가격 협상력을 높여주고, 이는 주가 재평가로 이어질 수 있습니다.
현재 주가는 선행 주당순이익(EPS) 기준 약 24.5배 수준입니다. 향후 2년간 EPS 성장률이 연평균 30%로 예상되는 점을 감안하면, 업계 지배적 기업의 밸류에이션으로는 과도하게 저평가된 측면이 있습니다. AI 반도체 시장의 성장을 장기적으로 바라본다면, 엔비디아보다는 TSMC의 지배력에 주목할 필요가 있습니다.
📚 함께 보면 좋은 글
- 📉 미 증시 선물, 2일 연속 상승 뒤 숨고르기…인텔 -12% 충격, CSX는 오름세
- 📊 4분기 빅테크 실적 총정리 슈퍼마이크로 폭발적 성장 vs 펠로톤 부진…어디에 투자해야 할까?
