나이키, 결국 지수에서 밀려났다 🚨
S&P 글로벌이 분기 리밸런싱을 통해 **나이키(NKE)**를 S&P100 지수에서 제외한다고 발표했습니다. 9월 21일부터 효력이 발생하며, 허니웰 에어로스페이스, 사이먼 프로퍼티, 콜게이트-팜올리브도 함께 빠집니다. 반면 델 테크놀로지스, 팔로알토 네트웍스, 아리스타 네트웍스, 샌디스크가 새로 편입됩니다.
이번 퇴출은 단순한 지수 조정이 아닙니다. 나이키는 현재 S&P500 내 시가총액 가중치 기준 213위까지 밀려났고, S&P100을 벤치마크로 쓰는 iShares ETF에서도 최하위 구성종목 신세가 됐습니다. 한때 '스포츠 황제'였던 기업의 위상이 흔들리고 있다는 신호로 읽힙니다. 🏀
투자자들이 주목해야 할 핵심 질문은 세 가지입니다. 첫째, 왜 나이키가 퇴출됐는가. 둘째, 다우존스 산업평균지수에서도 잘릴 것인가. 셋째, 배당수익률 4.4%의 이 블루칩을 지금 담아도 되는가입니다.

왜 나이키가 잘렸나? 숫자로 보는 몰락 📊
S&P100은 단순히 시가총액 상위 100개 기업이 아닙니다. 섹터 대표성과 산업 리더십을 기준으로 큐레이션된 지수입니다. 나이키는 오랫동안 '브랜드 프리미엄'으로 버텨왔지만, 그 프리미엄이 더 이상 정당화되지 않는 수준에 도달했습니다.
핵심 지표 악화
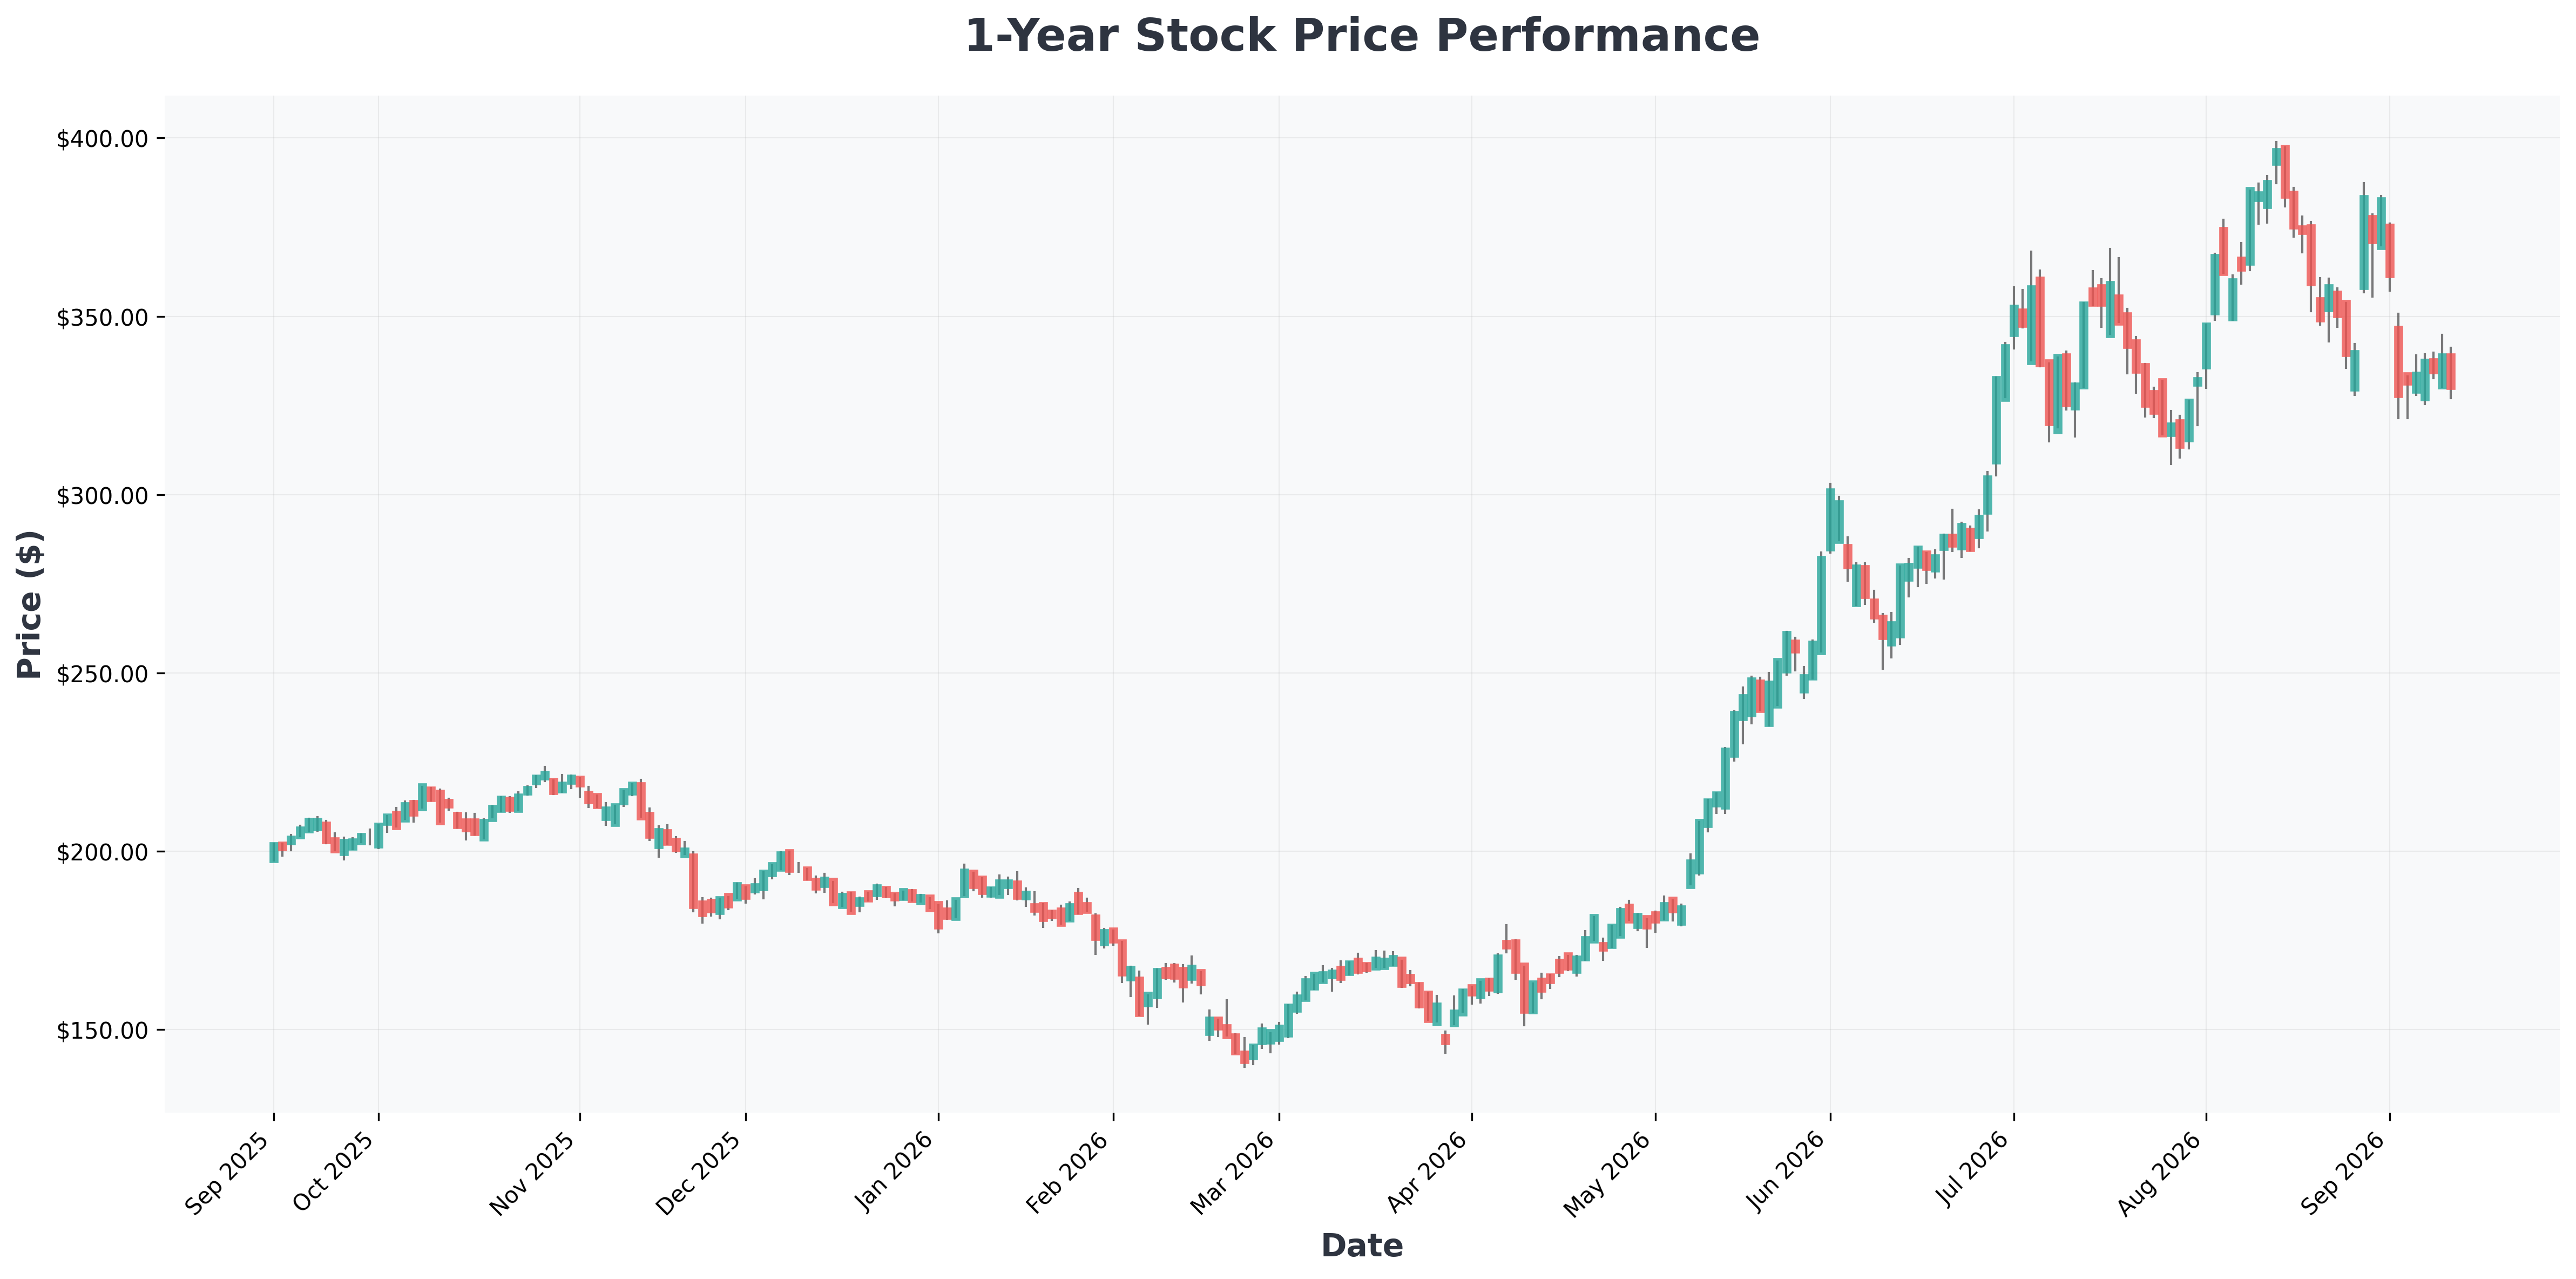
- 주가: 10년 최저 수준 ($36.80)
- 52주 레인지: $36.55 ~ $76.97
- 영업이익률: 팬데믹 이전 10%대 중반 → 현재 9% 미만
- 매출 성장: 중국 둔화, 관세, 소비 위축으로 정체
반면 델, 팔로알토, 아리스타, 샌디스크는 S&P500 시총 상위 50위권으로 진입했습니다. 나이키보다 몇 배 큰 가치를 지닌 기업들이 지수 편입 자격을 얻은 겁니다. 결국 나이키의 '산업 리더십 프리미엄'이 더 이상 통하지 않게 된 것입니다.
나이키가 직면한 문제는 한두 가지가 아닙니다. 공급망 전략 실패, 중국 성장 둔화, 관세 부담, 미국 내 소비 지출 압박, 그리고 온러닝·HOKA·아디다스 등 강력한 경쟁자들의 부상이 겹쳤습니다. 'Win Now' 턴어라운드 계획으로 도매 채널과 D2C 비중을 재조정하고 있지만, 2026 회계연도 도매 매출이 4% 성장한 것 외에는 뚜렷한 반등 신호가 없습니다.
기술적 관점에서 나이키 주가는 52주 신저가 부근에서 지지선을 테스트 중이며, $36선이 무너지면 $30 초반까지 열어둬야 하는 상황입니다. 과거 2017년 리셋 국면에서도 유사한 패턴이 나타난 바 있어, 반등까지는 상당한 시간이 필요할 수 있습니다.
나이키를 둘러싼 시장의 시각은 극명하게 갈립니다. 지금이 바닥 매수 기회라는 강세론과, 구조적 몰락의 시작이라는 약세론이 팽팽히 맞서고 있습니다. 🥊

다우존스에서도 잘릴까? ⚠️
나이키는 이미 다우존스 산업평균지수에서 최하위 가중치 종목입니다. 지난 6월 알파벳이 버라이즌을 대체하며 편입된 이후, 나이키의 입지는 더 좁아졌습니다. 다우지수는 30개 종목만 포함하는 만큼 S&P100보다 훨씬 배타적입니다.
다우지수의 변화 방향
- 2024년: 엔비디아, 아마존 편입
- 2025년: 알파벳 편입
- 편입 후보군: 브로드컴, 메타, 테슬라, 스페이스X
최근 다우지수는 기술주 중심으로 재편되고 있습니다. 알파벳과 엔비디아의 배당수익률이 0.5% 미만이고, 아마존은 배당을 아예 지급하지 않는다는 점에서 '배당주 중심'이라는 전통적 기준은 사실상 무너졌습니다.
나이키는 24년 연속 배당을 증액해왔고 현재 수익률은 4.3~4.4%입니다. 하지만 이 배당이 잉여현금흐름(FCF)을 과도하게 잠식하기 시작하면 지속성이 위협받을 수 있습니다. 다우지수 편출은 시기 문제라는 시각이 우세합니다.
시장 전체가 사상 최고치 부근에 있다는 점도 나이키에게 불리합니다. S&P500과 다우지수가 고점을 유지하는 동안, 부진한 종목에 주어지는 인내심은 짧아질 수밖에 없습니다. 나이키는 현재 다우지수의 0.4%에 불과한 비중을 차지하고 있습니다.
📊 기업 펀더멘털 심층 분석
| 기업명 | 주가 (Price) | PER (주가수익비율) | PBR (주가순자산비율) | ROE (자기자본이익률) | 영업이익률 (OPM) | 매출성장률 |
|---|---|---|---|---|---|---|
| SNDK (Sandisk) | $1,633 | 22.12 | 15.47 | 91.64% | 78.47% | 371.60% |
| NKE (Nike,) | $37 | 17.52 | 3.67 | 22.14% | 12.69% | -1.10% |
| SPG (Simon) | $205 | 14.46 | 15.08 | 120.51% | 46.02% | 19.50% |
| GOOGL (Alphabet) | $338 | 16.98 | 6.65 | 48.68% | 34.03% | 24.20% |
| GOOG (Alphabet) | $335 | 16.83 | 6.59 | 48.68% | 34.03% | 24.20% |
| DELL (Dell) | $567 | 33.00 | -256.46 | 0.00% | 12.02% | 57.70% |
| ANET (Arista) | $200 | 63.36 | 17.01 | 31.48% | 45.39% | 37.70% |
| CL (Colgate-Palmolive) | $87 | 34.17 | 293.24 | 267.37% | 20.97% | 4.90% |
| PANW (Palo) | $331 | 826.62 | 9.83 | 1.74% | 5.04% | 34.40% |

결론: 지금 나이키, 사야 할까? 🤔
📈 강세 시나리오 (Best Case)
- 'Win Now' 전략이 성과를 내며 2027년부터 매출·마진 동반 회복
- 중국 시장 안정화 및 관세 리스크 완화
- 배당 4.4% 유지 + 브랜드 파워 회복 → 주가 $55~60 재진입
📉 약세 시나리오 (Worst Case)
- 다우존스 편출 확정 → 패시브 자금 이탈 가속
- FCF 악화로 배당 삭감 가능성 부각
- 경쟁 심화 지속 → 주가 $30 이탈 및 추가 하락
⚖️ 투자 판단
나이키는 브랜드와 경영진의 턴어라운드 실행력을 신뢰하는 투자자에게는 매력적인 저가 매수 후보가 될 수 있습니다. 그러나 현재 시장은 사상 최고치 부근이며, 부진한 종목에 대한 인내심은 줄어들고 있습니다.
명확한 턴어라운드 신호(매출 재성장, 마진 회복)가 확인되기 전까지는 관망이 합리적입니다. 배당만 보고 진입하기에는 리스크가 큽니다.
⚠️ 본 분석은 정보 제공 목적이며 투자 권유가 아닙니다. 모든 투자 결정과 그에 따른 손익은 투자자 본인에게 귀속됩니다.
📚 함께 보면 좋은 글
