ARM 홀딩스, AI 시대의 '숨은 톨게이트' 🚀
AI 반도체 하면 가장 먼저 떠오르는 건 단연 엔비디아(NVDA)와 AMD입니다. 화려한 GPU와 AI 가속기가 시장의 시선을 독차지하고 있죠. 그런데 그 이면에서 조용히, 그러나 꾸준히 존재감을 키우고 있는 기업이 있습니다. 바로 **Arm 홀딩스(ARM)**입니다.
Arm은 칩을 직접 만들지 않습니다. 대신 CPU 코어와 명령어 세트(Instruction Set)를 설계하고, 이를 라이선스하는 비즈니스 모델을 가지고 있습니다. 쉽게 말해 '칩이 지나가는 길목에 세워진 톨게이트' 같은 존재입니다. 칩이 팔릴 때마다 로열티를 수금하는 구조이기 때문에, 판매량이 늘어날수록 수익이 자동으로 따라오는 구조입니다.
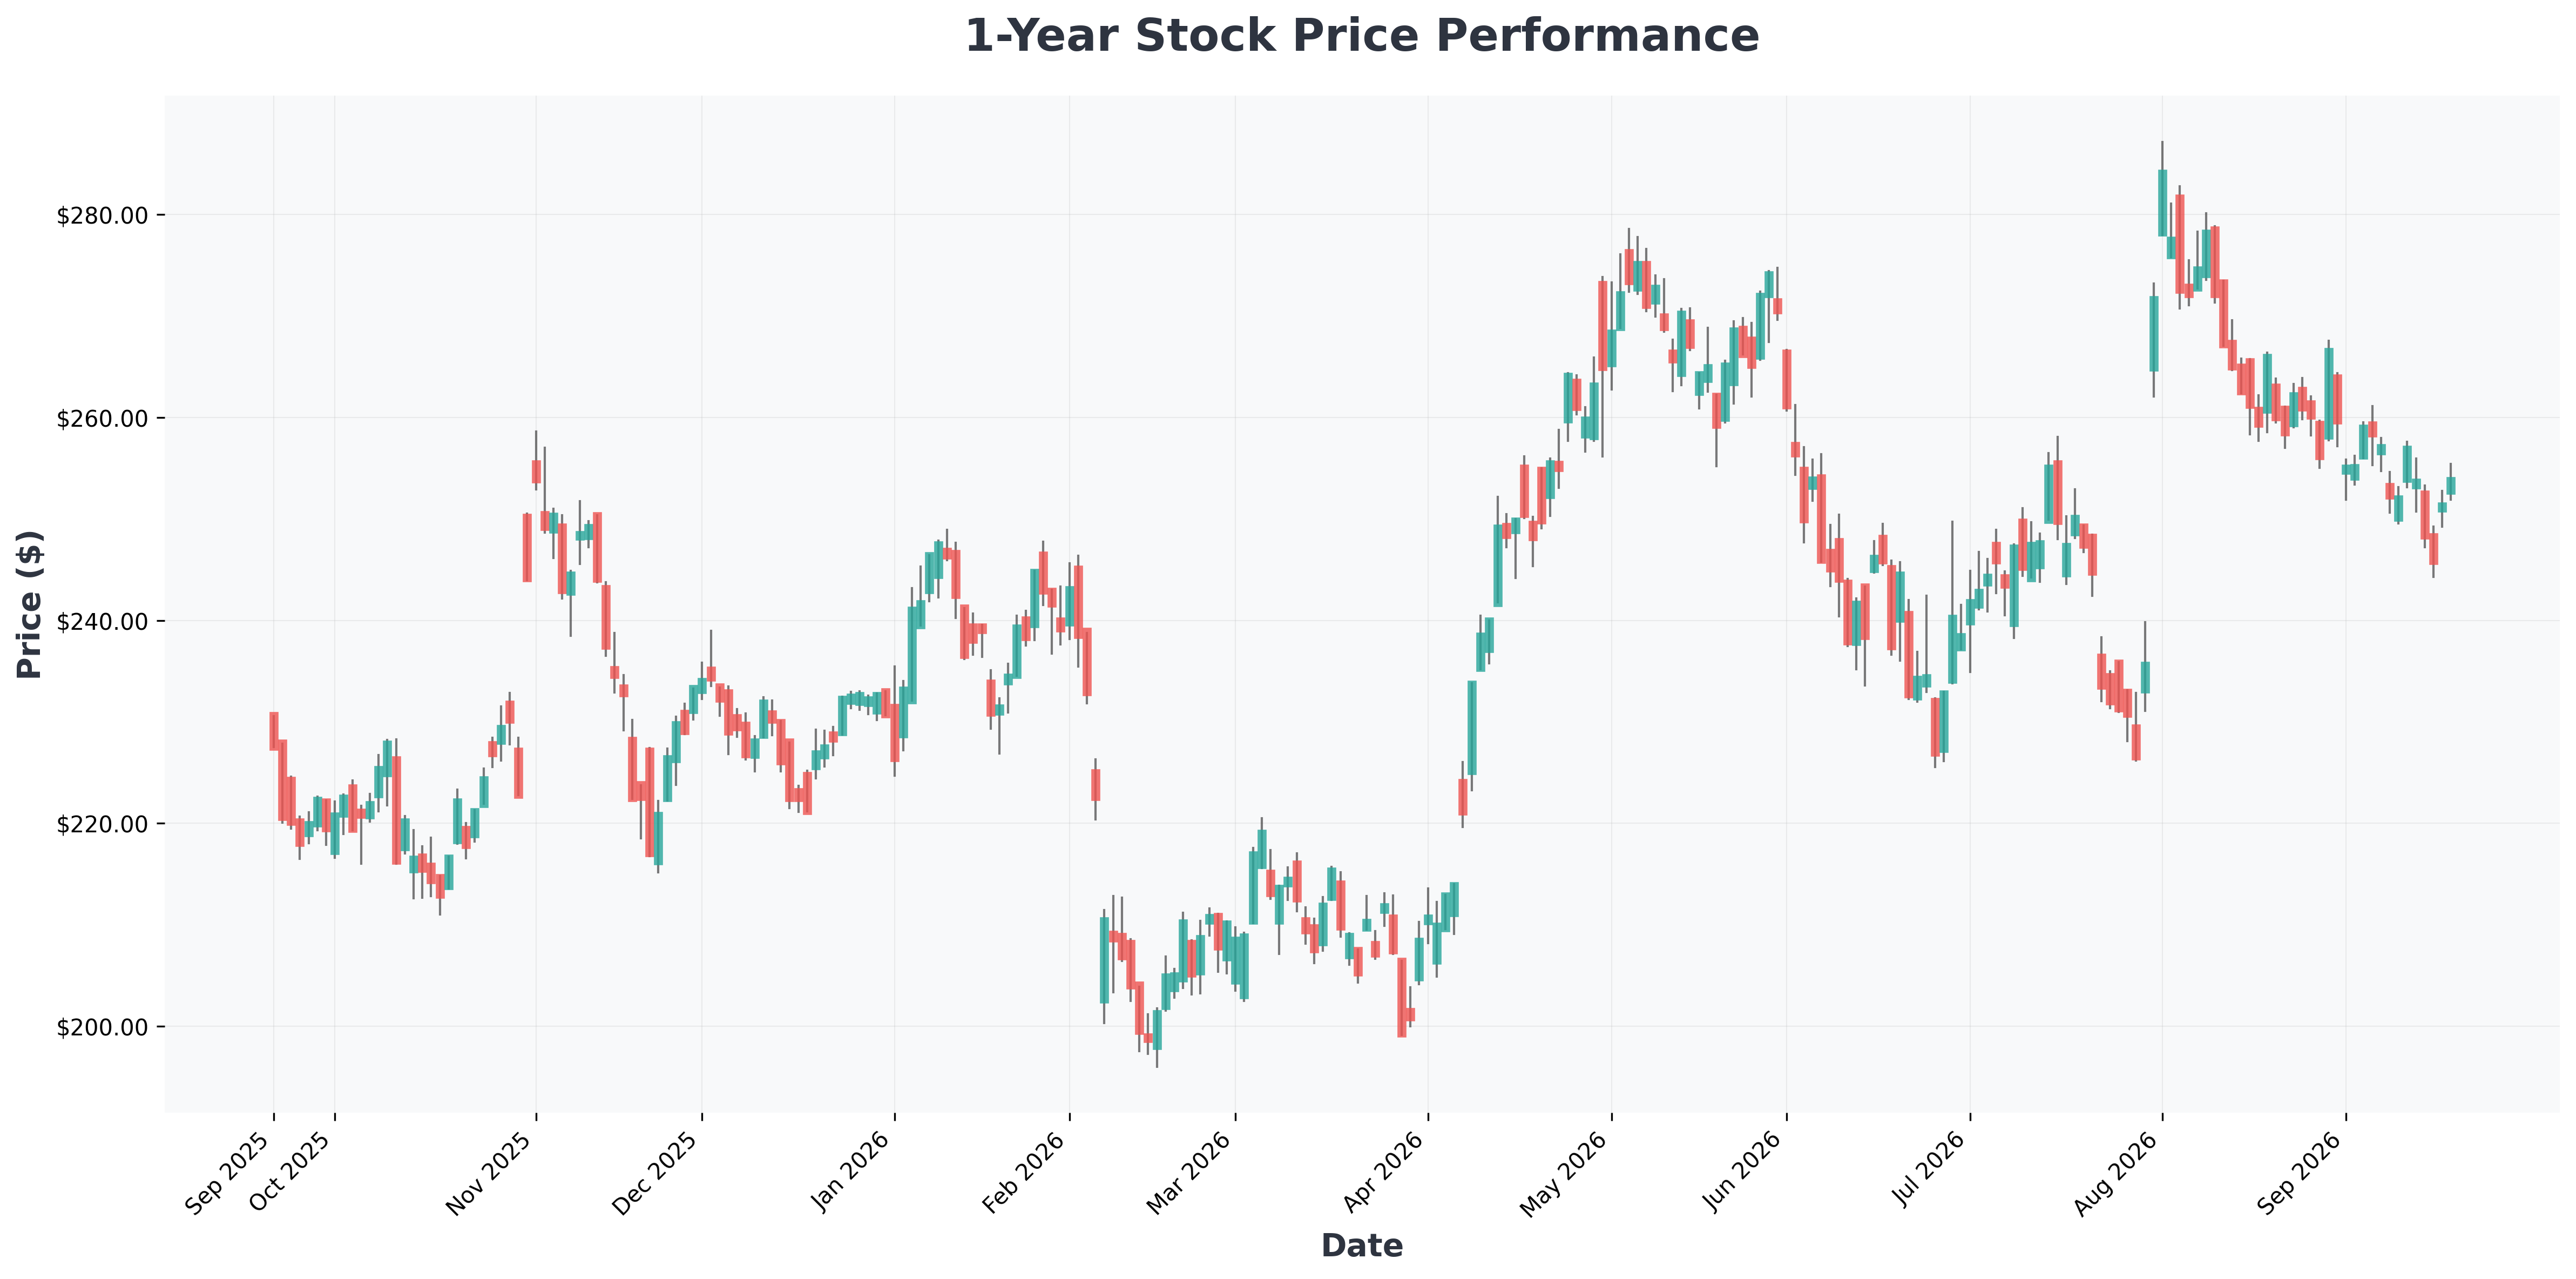
현재 ARM 주가는 약 $275 수준이며, 시가총액은 약 $294B에 달합니다. 52주 범위는 $100.02에서 $452.70으로 변동성이 상당히 큰 편이고, 매출총이익률은 무려 **93.88%**에 달합니다. 이는 소프트웨어 기업에 버금가는 수준의 마진 구조입니다. 💡

톨게이트가 데이터센터로 이어지다 🏗️
과거 Arm의 톨게이트는 거의 전적으로 스마트폰에 깔려 있었습니다. 하지만 지금은 이야기가 완전히 달라졌습니다. 데이터센터라는 훨씬 거대한 도로가 새롭게 뚫린 것이죠.
엔비디아의 Vera CPU는 Arm 코어를 자사의 AI 가속기와 결합합니다. 아마존의 Graviton, 마이크로소프트의 Cobalt, 알파벳의 Google Axion 역시 모두 Arm 기반입니다. 이들 빅테크 기업들은 국가급 예산을 쏟아붓듯 서버 용량에 투자하고 있고, 그 중심에 Arm 설계가 자리잡고 있습니다.
더 흥미로운 변화는 Arm이 가치 사슬의 상단으로 이동하고 있다는 점입니다. Armv9 아키텍처는 이전 세대보다 높은 로열티를 받습니다. 또한 컴퓨트 서브시스템(코어와 인터커넥트를 미리 검증된 번들로 제공)을 통해 고객사가 수년간의 설계 작업을 건너뛰게 해주는 대신, 칩당 훨씬 높은 로열티를 수취합니다.
결국 칩당 로열티는 두터워지고, 고객사의 출하량은 가속화되는 선순환 구조가 만들어지고 있는 셈입니다. 참고로 AI 데이터센터 인프라 확장 흐름은 AI가 살려낸 미국 제조업과 캐터필러 전망에서도 다룬 바 있으니 함께 보시면 흐름이 잡히실 겁니다.
Arm의 고밸류에이션과 성장 지속 가능성을 두고 시장의 시각은 극명하게 갈리고 있습니다. 🔥

스마트폰 시대보다 강력한 성장 엔진 📊
Arm에게 AI 붐이 처음은 아닙니다. 사실상 모든 스마트폰이 Arm 기반 CPU로 만들어졌으니까요. 하지만 초기 스마트폰 시대의 성장률과 최근 실적을 비교하면 놀라운 차이가 드러납니다.
| 구분 | 2011~2012 회계연도 | 최근 2개 회계연도 |
|---|---|---|
| 매출 성장률 | 21%, 17% | 23%, 24% |
| 기반 매출 규모 | 상대적으로 작음 | 훨씬 큰 규모 |
| 주요 동력 | 스마트폰 보급 확대 | 데이터센터 + AI |
주목할 점은 더 큰 매출 기반 위에서 더 높은 성장률을 기록하고 있다는 사실입니다. 일반적으로 기업이 커질수록 성장률은 둔화되기 마련인데, Arm은 오히려 반대 방향으로 가고 있습니다.
기술적 관점에서 보면, ARM 주가는 현재 52주 고점($452.70) 대비 상당폭 조정을 받은 상태입니다. 단기 지지선으로는 $260~$265 구간이, 저항선으로는 $300 심리적 마디가 작용할 가능성이 있습니다. 과거 유사 사례로 2023년 하반기 반도체 섹터 조정 당시에도 고밸류 성장주들이 먼저 눌렸다가 실적 시즌을 기점으로 반등한 패턴이 있었습니다.
📊 기업 펀더멘털 심층 분석
| 기업명 | 주가 (Price) | PER (주가수익비율) | PBR (주가순자산비율) | ROE (자기자본이익률) | 영업이익률 (OPM) | 매출성장률 |
|---|---|---|---|---|---|---|
| AMD (Advanced) | $560 | 142.81 | 13.59 | 10.20% | 17.25% | 50.10% |
| AMZN (Amazon.com,) | $254 | 20.41 | 4.96 | 30.56% | 13.69% | 19.60% |
| ARM (Arm) | $276 | 278.39 | 34.11 | 13.35% | 7.60% | 22.40% |
| GOOG (Alphabet) | $344 | 17.27 | 6.77 | 48.68% | 34.03% | 24.20% |
| GOOGL (Alphabet) | $350 | 17.55 | 6.87 | 48.68% | 34.03% | 24.20% |
| NVDA (NVIDIA) | $222 | 28.10 | 23.44 | 117.21% | 66.24% | 105.90% |
| MSFT (Microsoft) | $494 | 27.48 | 8.29 | 34.04% | 45.11% | 17.70% |

시나리오와 결론: 55배 매출 밸류에이션의 명과 암 ⚖️
월스트리트도 이제 Arm을 외면하지 못하고 있습니다. 지난 1개월, 1년, 3년 기준으로 Arm 주가는 엔비디아를 아웃퍼폼했습니다. 하지만 밸류에이션은 부담스러운 수준입니다. 추정 매출의 55배, 잉여현금흐름의 188배에 거래되고 있으니까요.
📈 Best 시나리오 (강세론)
- 데이터센터 Arm 칩 채택률이 예상보다 빠르게 증가
- Armv9 및 컴퓨트 서브시스템 비중 확대로 칩당 로열티 상승
- AI 추론(Inference) 시장 확대와 함께 엣지 디바이스에서도 Arm 수요 급증
- 고밸류에도 불구하고 실적 서프라이즈가 지속되며 멀티플 정당화
📉 Worst 시나리오 (약세론)
- 빅테크의 자체 칩 개발이 Arm 의존도를 낮추는 방향으로 전개
- AI 투자 사이클 둔화로 데이터센터 CAPEX 축소
- 55배 매출 밸류에이션에 대한 시장의 인내심 소진
- 지정학적 리스크(중국 매출 비중) 및 라이선스 분쟁 가능성
🎯 결론
Arm은 분명 AI 칩 경쟁의 '숨은 승자'입니다. 하지만 주가에 이미 상당 부분 기대가 반영되어 있다는 점은 냉정하게 봐야 합니다. 엔비디아 주가가 6개월째 제자리인 이유에서 다뤘듯, AI 최강자조차 밸류에이션 부담과 실적 기대치 사이에서 줄타기를 하고 있습니다.
Arm에 투자한다는 것은 단순히 'AI 테마'에 베팅하는 것이 아니라, 로열티 모델의 구조적 성장과 고밸류에이션 리스크를 동시에 감수하는 것입니다. 점심시간에 이 종목을 꺼내면 분명 눈썹이 올라갈 겁니다. 그리고 그 대화는 자연스럽게 "55배 매출이 정당한가?"로 이어지겠죠. ⚠️
본 콘텐츠는 정보 제공 목적이며, 투자 권유가 아닙니다. 모든 투자 판단과 그에 따른 책임은 투자자 본인에게 있습니다.
