🚗💨 자율주행 경쟁, 판도를 바꿀 '퍼스트 무버' 등장
자율주행 로보택시 시장의 경쟁이 나날이 치열해지고 있습니다. 알파벳의 웨이모(Waymo)는 이미 누적 2억 2천만 마일 이상의 완전 무인 주행을 달성하며 시장을 선도하고 있고, 테슬라의 사이버캡(Cybercab) 야망은 수년째 화제입니다. 그런데 최근, 예상 밖의 강자가 이 판도에 균열을 내기 시작했습니다.
바로 아마존(AMZN) 의 자회사 줌스(Zoox) 입니다. 줌스는 미국 고속도로교통안전국(NHTSA)으로부터 운전대가 없는(Steering-wheel-free) 로보택시의 상업적 운행을 위한 임시 허가를 받아냈습니다. 단순한 허가가 아닙니다. 이는 기존 차량을 개조하는 방식이 아닌, 처음부터 무인 운행을 위해 설계된 차량으로는 최초로 받은 연방 승인이라는 점에서 그 의미가 각별합니다. 🏆
이 소식이 왜 중요한지, 그리고 테슬라와 웨이모에게는 어떤 영향을 미칠지 지금부터 자세히 분석해 보겠습니다.
🔍 왜 줌스(Zoox)의 승인이 '게임 체인저'인가?
1. 설계 철학의 차이: '개조'가 아닌 '본질'
현재 대부분의 자율주행 경쟁자들(웨이모 포함)은 기존 양산차에 센서와 소프트웨어를 장착하는 '개조' 방식을 사용합니다. 하지만 줌스의 차량은 운전석, 핸들, 페달 자체가 없는 목적 맞춤형 설계로 탄생했습니다. 이는 마치 비행기를 개조하는 것이 아니라, 처음부터 무인 비행을 위해 설계된 드론을 만드는 것과 같은 차이입니다. NHTSA의 조나단 모리슨(Jonathan Morrison)은 "줌스에 적용된 시스템은 일반 차량의 성능 요구 사항을 확실히 능가한다"고 평가하며 이례적인 찬사를 보내기도 했습니다.
2. 상업화 속도: 라스베이거스에서 유료 서비스 시작
이번 승인으로 줌스는 연간 최대 2,500대, 총 5,000대까지 차량을 상업적으로 배치할 수 있게 됐습니다. 회사는 가장 먼저 라스베이거스에서 유료 서비스(요금 징수) 를 시작한다고 밝혔습니다. 이는 '기술 시연' 단계를 넘어 실제 수익을 창출하는 단계에 진입했음을 의미합니다. 아마존이라는 든든한 자금력과 물류 인프라를 등에 업은 줌스의 스케일업 능력은 단순한 경쟁자를 넘어 '장기적인 위협'으로 다가옵니다.
이 이슈를 두고 시장의 의견은 엇갈리고 있습니다. 줌스의 승리가 자율주행 시장의 판도를 완전히 바꿀 것이라는 낙관론과, 여전히 테슬라와 웨이모의 벽이 높다는 비관론의 대립을 살펴보겠습니다.
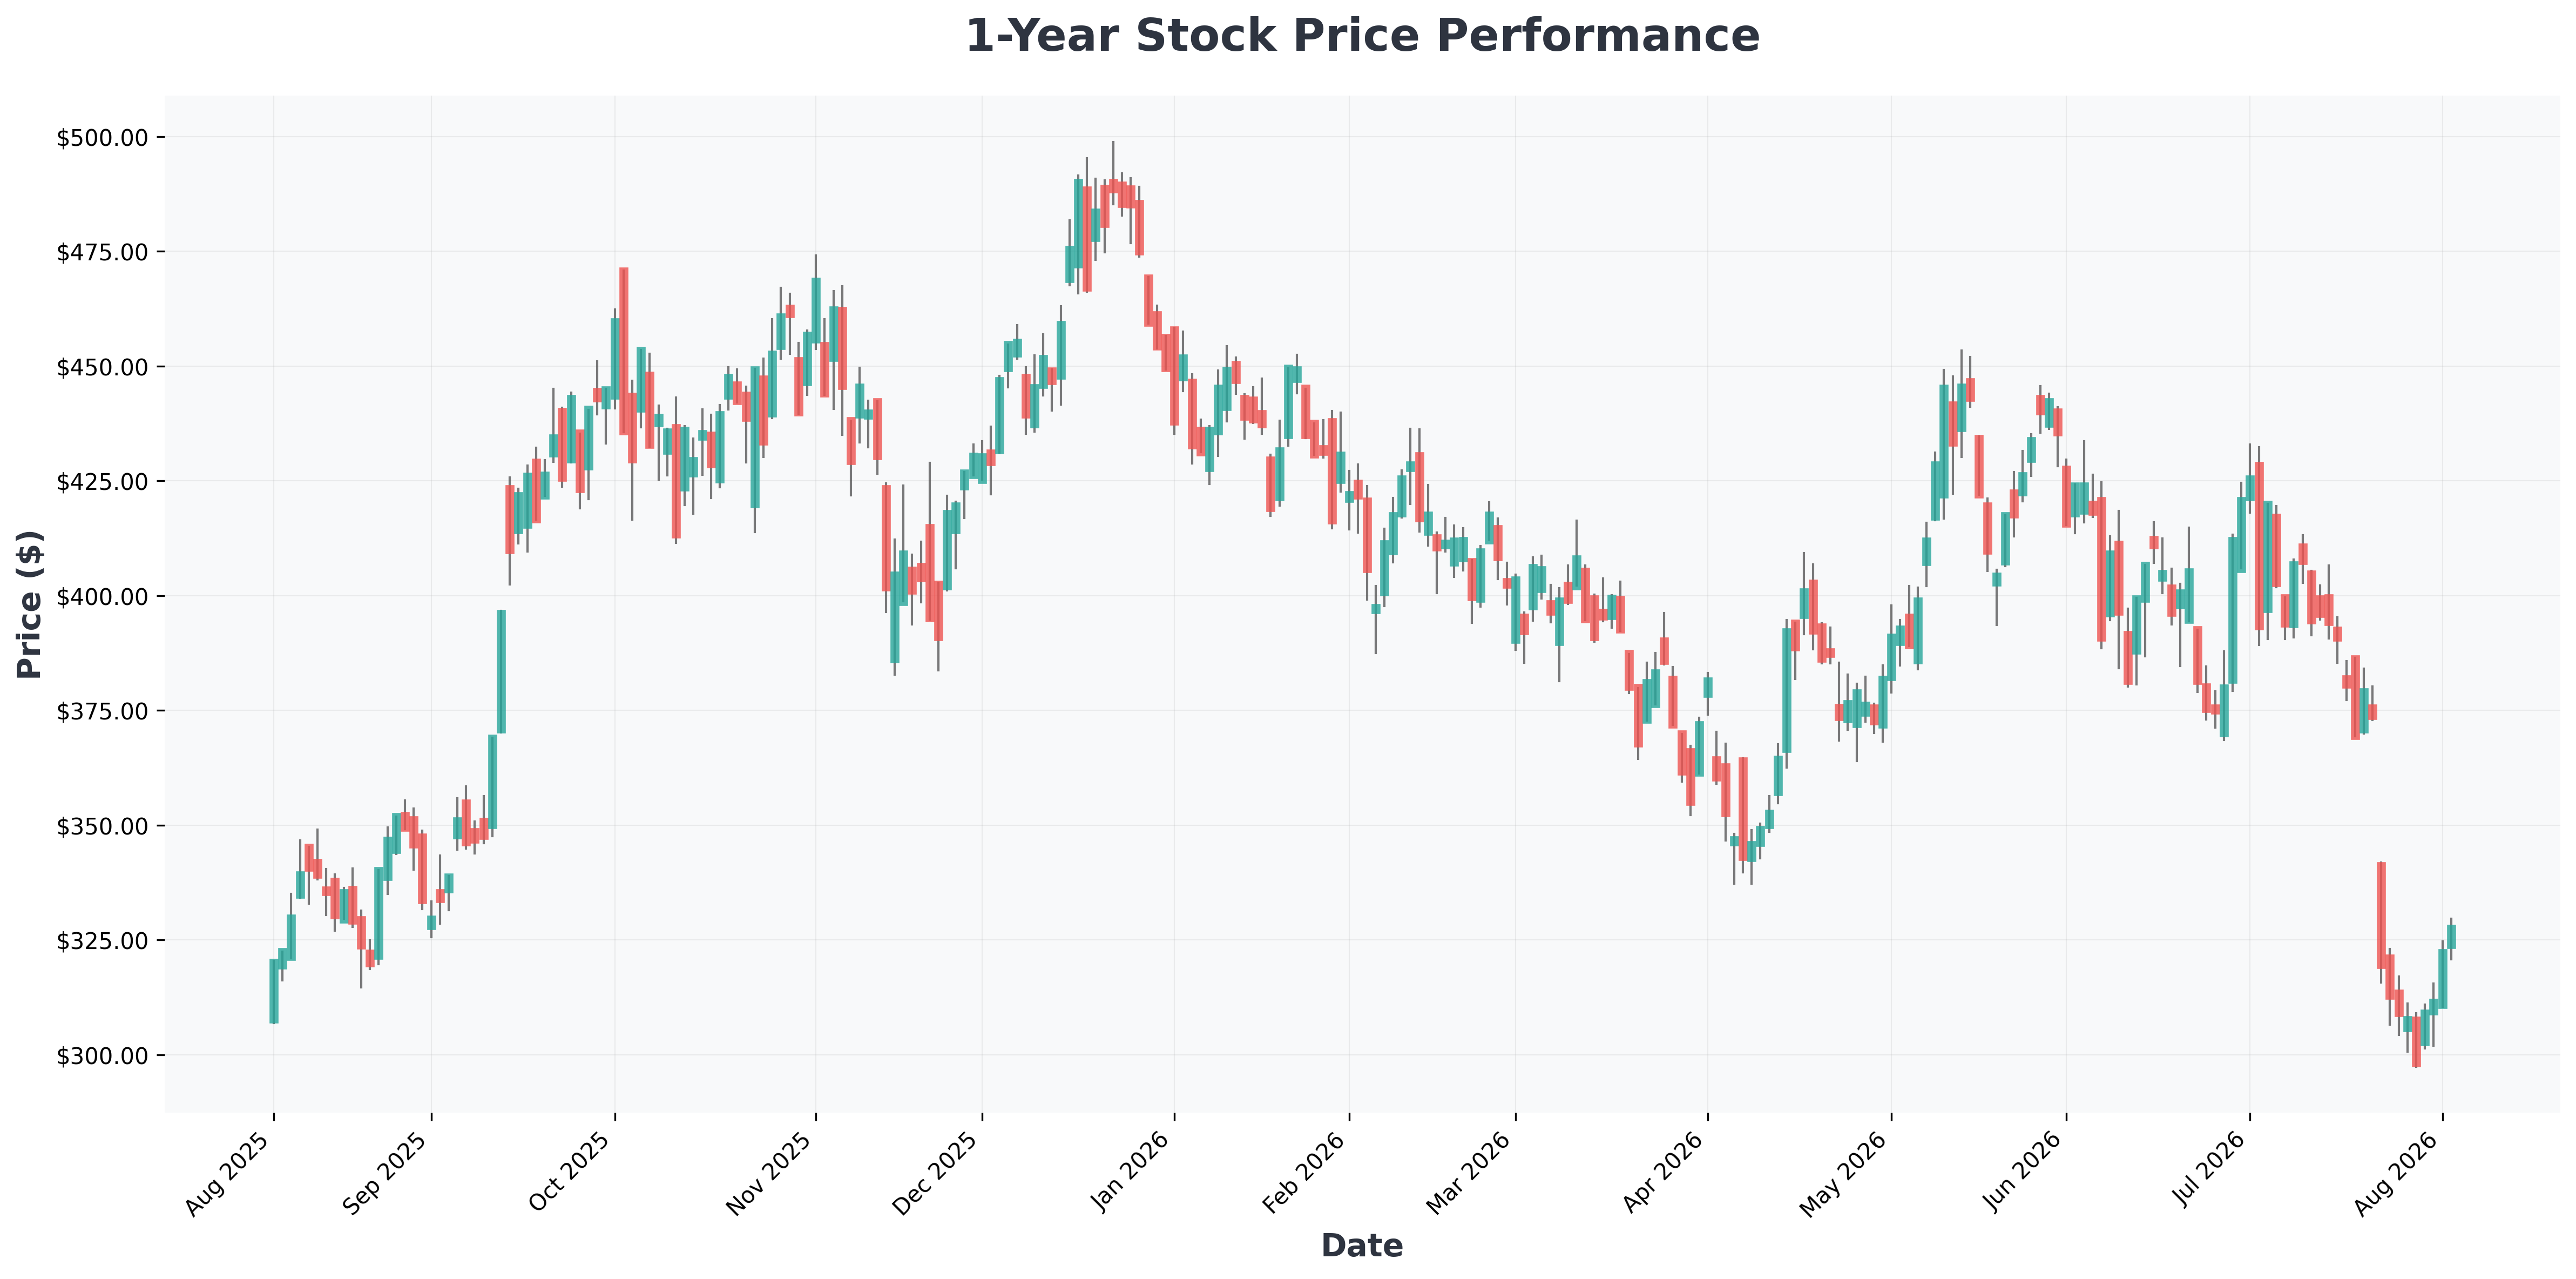

📊 테슬라와 웨이모, 그리고 아마존의 현 위치
| 구분 | 아마존 (줌스) | 테슬라 (사이버캡) | 웨이모 (알파벳) |
|---|---|---|---|
| 차량 설계 | 목적 맞춤형 (핸들/페달 없음) | 기존 차량 기반 (Model Y 등) | 기존 차량 개조 (I-PACE 등) |
| 연방 승인 | NHTSA 상업 운행 최초 승인 (무인 차량) | 아직 획득 못함 | 개조 차량 기반 승인 |
| 현재 운행 지역 | 라스베이거스 (유료 시작) | 6개 도시 (오스틴, 댈러스 등 무인) | 샌프란시스코, 피닉스 등 다수 지역 |
| 운행 거리 | 초기 단계 | 제한적 | 2억 2천만 마일 이상 |
| 핵심 강점 | 아마존의 자본력 & 물류 시너지 | FSD 소프트웨어 & 브랜드 파워 | 시장 선점 & 데이터 |
테슬라(TSLA)의 입장: 이번 승인은 테슬라에게 연방 규제 측면에서 뒤쳐질 수 있다는 경고등이 켜졌음을 의미합니다. 현재 테슬라는 주 단위 허가로만 무인 서비스를 운영 중이며, 연방 차원의 공식 승인을 받지 못했습니다. 일론 머스크 CEO는 "10년 후에는 전체 주행 거리의 90%가 AI가 운전하게 될 것"이라고 장밋빛 전망을 내놓았지만, 투자자들은 이제 '현실적인 성과'를 요구하고 있습니다. 로보택시에 대한 기대감이 시가총액의 상당 부분을 차지하고 있는 테슬라에게 줌스의 행보는 상당한 압박으로 작용할 수 있습니다. 📉
웨이모(GOOGL)의 입장: 웨이모는 여전히 시장 점유율 1위 사업자입니다. 하지만 줌스의 이번 승리는 '기술의 우위'보다 '규제의 벽'이 더 큰 장벽이 될 수 있음을 보여줍니다. 웨이모가 개조 차량을 넘어 목적 맞춤형 차량으로 전환하려면 새로운 승인 절차를 거쳐야 하며, 그 기간 동안 줌스가 빠르게 점유율을 확장할 가능성이 있습니다. 물론 웨이모의 압도적인 주행 데이터는 여전히 큰 무기입니다. 🛡️
아마존(AMZN)의 입장: 전자상거래와 클라우드(AWS)에 이어 물류 혁신의 핵심 축으로 자율주행을 점찍은 아마존의 전략이 구체화되고 있습니다. 이번 승인은 아마존이 단순히 유통 기업이 아닌, 미래 모빌리티 시장의 게임 체인저로 도약할 수 있는 발판을 마련했다는 평가를 받습니다. 아마존의 배송 네트워크에 줌스의 기술이 결합된다면 물류 비용 절감 효과는 상상을 초월할 것입니다. 매그니피센트7도 무너졌다…지금 사야 할 퀄리티 ETF SPHQ 완벽 분석 🚀에서 다룬 것처럼, 이러한 대형 기술주의 변화는 포트폴리오 전략에도 큰 영향을 미칩니다.
📊 기업 펀더멘털 심층 분석
| 기업명 | 주가 (Price) | PER (주가수익비율) | PBR (주가순자산비율) | ROE (자기자본이익률) | 영업이익률 (OPM) | 매출성장률 |
|---|---|---|---|---|---|---|
| TSLA (Tesla,) | $324 | 286.57 | 14.46 | 4.67% | 1.41% | 25.50% |
| GOOGL (Alphabet) | $363 | 17.34 | 7.13 | 48.68% | 34.03% | 24.20% |
| GOOG (Alphabet) | $360 | 17.31 | 7.08 | 48.68% | 34.03% | 24.20% |
| AMZN (Amazon.com,) | $271 | 21.85 | 5.31 | 30.56% | 13.69% | 19.60% |

⚖️ 시나리오와 결론: 투자자는 어떻게 대응해야 할까?
낙관 시나리오 (Bull Case) 🐂
- 줌스가 라스베이거스에서 성공적으로 유료 서비스를 운영하며, 연방 승인을 바탕으로 텍사스, 캘리포니아 등으로 시장을 빠르게 확장합니다.
- 아마존의 물류 인프라와 결합하여 배송 로보택시 시장을 선점하고, 이는 아마존의 기업 가치 재평가로 이어집니다.
- 이에 자극받은 테슬라와 웨이모가 투자를 늘리고, 결과적으로 자율주행 산업 전체의 성장 속도가 빨라집니다.
비관 시나리오 (Bear Case) 🐻
- 줌스의 차량이 예상치 못한 기술적 결함이나 사고를 일으켜 NHTSA의 승인이 취소되거나 확대가 지연됩니다.
- 테슬라가 연방 승인을 빠르게 획득하고, 기존 FSD 소프트웨어의 데이터 우위를 바탕으로 시장을 장악합니다.
- 규제 리스크와 높은 초기 비용으로 인해 줌스의 확장이 더딘 속도로 진행되며, 단기적인 수익성 악화로 이어집니다.
결론 이번 아마존 줌스의 승리는 자율주행 산업의 성숙도를 보여주는 중요한 이정표입니다. 단순히 '기술 경쟁'을 넘어 '규제와 상업화'의 싸움에서 아마존이 선제적인 우위를 점했다는 점은 분명해 보입니다. 단기적으로 주가에 큰 영향을 미칠 수 있는 뉴스이지만, 장기적인 관점에서 각 기업의 기술력과 규제 대응 능력을 함께 지켜봐야 합니다.
특히 테슬라 투자자라면, 이번 소식이 '해프닝'으로 끝날지, '위기 신호'로 작용할지 예의주시할 필요가 있습니다. 어떤 주식이든 리스크 관리가 최우선입니다. ⚠️
📚 함께 보면 좋은 글